За последние полтора года (с Обзора практики ВС РФ по банкротству за 2024 год, утвержденного Президиумом ВС 25 апреля 2025 года, до Постановления Пленума ВС РФ № 42 от 23 декабря 2025 года и тематического обзора практики по банкротству за 2025 год (утв. 29 апреля 2026 года)) в российском праве закрепился один общий вопрос: «Совершил бы разумный участник оборота эту сделку, если исключить искусственную выгоду?». В налоговых спорах эта тенденция прослеживается через оценку наличия деловой цели в контексте ст. 54.1 НК РФ. В делах о банкротстве она лежит в основе проверки подозрительных сделок, а также оценки поведения контролирующих должника лиц при разрешении вопросов о привлечении к субсидиарной ответственности. В корпоративных спорах аналогичная логика прослеживается при судебной оценке крупных сделок и сделок с заинтересованностью.
Несмотря на различия в предметах регулирования, распределении бремени доказывания и составе участников соответствующих правоотношений, во всех трех типах правовых споров все более отчетливо прослеживается единый содержательный критерий — оценка экономической рациональности поведения участников оборота и соответствия сделки ее объективной хозяйственной цели.
Как следствие, подготовка обоснования сделки исключительно с учетом налоговых рисков либо исключительно с позиции банкротного или корпоративного законодательства уже не обеспечивает комплексной правовой защиты. Вероятно, необходимо обоснование, которое закрывает все три фронта одновременно. Вопрос — как его подготовить?
Налоговый аспект: деловая цель как критерий применения ст. 54.1 НК РФ
Статья 54.1 НК РФ предусматривает два взаимосвязанных критерия правомерности учета налоговых последствий сделки: во-первых, реальность исполнения обязательства надлежащим лицом, а во-вторых, наличие самостоятельной деловой цели, не сводящейся к получению налоговой экономии.
Методологические подходы к применению ст. 54.1 НК РФ были сформулированы в письме ФНС России от 10 марта 2021 года «О практике применения статьи 54.1 Налогового кодекса Российской Федерации», которое по-прежнему остается одним из основных ориентиров судебной и административной практики.
Верховный суд РФ последовательно исходит из того, что получение налоговой экономии само по себе не исключает наличия деловой цели (Определение Судебной коллегии по экономическим спорам ВС РФ от 19 мая 2021 года № 309-ЭС20-23981 и последующая практика). Важно наличие самостоятельной экономической причины совершения сделки: если у нее есть хотя бы одна разумная коммерческая причина, например, привлечение специализированного подрядчика, оптимизация логистики, выход на новый рынок, снижение операционных рисков и т. д., то тест на наличие деловой цели можно считать пройденным. Лишь в случае, когда налоговая экономия является единственным разумным мотивом сделки, деловая цель признается отсутствующей.
Еще одним устойчивым подходом судебной практики можно считать оценку момента формирования доказательств деловой цели. Суды придают значение тому, чтобы экономическое обоснование сделки было сформулировано до ее совершения и подтверждалось документами, созданными в ходе обычной хозяйственной деятельности. Документы, подготовленные уже после возникновения налогового спора, как правило, обладают существенно меньшей доказательственной силой. При этом налоговые органы активно используют цифровые следы создания и изменения документов, анализируют корпоративную переписку и сопоставляют внутренние документы с фактической хронологией событий.
Банкротный аспект: экономическая обоснованность сделки и внутригрупповой интерес
Оспаривание сделок должника (ст. 61.2 закона о банкротстве) исторически строилось на выявлении неравноценности встречного предоставления и вреда кредиторам. В 2024–2025 гг. ВС РФ развил соответствующие подходы, сформулировав правовые позиции, в центре которых находится экономическая обоснованность сделки.
Первая из них — это доктрина внутригруппового интереса. В деле о банкротстве общества «Объединенная мясная группа» [Определение ВС РФ от 19.09.2024 № 305-ЭС22-24409(2)] Судебная коллегия прямо указала, что сделка должника, совершенная в интересах группы и к выгоде должника, не может быть оспорена как причиняющая вред кредиторам. Внутригрупповой интерес объясняет экономическую обоснованность операции, а значит — снимает признаки подозрительности. Впоследствии данный подход был отражен в Обзоре судебной практики Верховного суда РФ по делам о банкротстве за 2024 год и получил дальнейшее развитие в тематическом обзоре 2025 года.
Вторая позиция — агрегированная оценка внутригрупповых платежей. В серии определений Верховного суда РФ по делам группы IDS Group от 7 июня 2024 года сформулирована правовая позиция, согласно которой при оспаривании внутригрупповых платежей суд не вправе ограничиваться анализом отдельной операции. Отдельный платеж нельзя вырывать из контекста, оценке подлежит сальдо взаимных расчетов, бизнес-модель группы, встречные потоки.
Третья позиция находится уже за пределами оспаривания. Это изменения в подходах к субсидиарной ответственности, закрепленные в Постановлении Пленума Верховного суда РФ от 23 декабря 2025 г. № 42, которым были внесены изменения в Постановление Пленума от 21 декабря 2017 г. № 53. Согласно им ведение юридическим лицом экономической деятельности с предпринимательским риском не является основанием привлечения контролирующих лиц к субсидиарной ответственности. Она может наступить лишь при установлении связи между несостоятельностью должника и недобросовестным либо неразумным поведением контролирующих лиц. Как следствие, если решения контролирующих лиц объясняются объективными факторами, существовавшими на данный момент, их нельзя считать неразумными.

Корпоративный аспект: экономическая обоснованность сделки и критерий явного ущерба
Постановление Пленума ВС РФ № 27 от 26 июня 2018 года остается базовым ориентиром по крупным сделкам и сделкам с заинтересованностью. Из его положений следует, что определяющее значение для признания сделки недействительной имеет не сам факт заинтересованности, а причинение обществу явного ущерба, устанавливаемого с учетом экономического содержания и последствий сделки.
Показательным является дело ООО «Кредитные системы», в котором ВС РФ фактически подтвердил приоритет содержательной оценки сделки над ее формальными признаками. Иначе говоря, факт превышения балансового порога сам по себе не определяет недействительность. Оцениваются экономические последствия и цель сделки для общества. Обратная сторона того же принципа: корпоративное одобрение сделки не исключает ее судебной проверки по существу и не заменяет оценки экономической обоснованности, а лишь влияет на распределение бремени доказывания между участниками спора.
Аналогичная тенденция прослеживается и в регулировании трансфертного ценообразования. Федеральный закон от 27 ноября 2023 года № 539-ФЗ расширил критерии взаимозависимости (в том числе через долю родственников свыше 25%), ужесточил штрафы и требования к документации. С 1 января 2026 года правила ТЦО стали еще жестче, под контроль попали операции с рядом независимых иностранных контрагентов при превышении суммовых порогов. Несмотря на различия в правовом регулировании, общий подход остается единым: применение выбранного метода ценообразования должно быть экономически обосновано и подтверждаться обстоятельствами конкретной сделки, а не ограничиваться формальным соблюдением установленных требований.
Экономическая обоснованность как межотраслевой критерий оценки сделки
Несмотря на различия в регулировании, налоговый, банкротный и корпоративный подходы основаны на едином критерии — оценке экономической обоснованности поведения разумного участника гражданского оборота.
Однако в указанных подходах отличаются три параметра, представленные в таблице ниже: субъект защиты, момент оценки и стандарт доказывания.
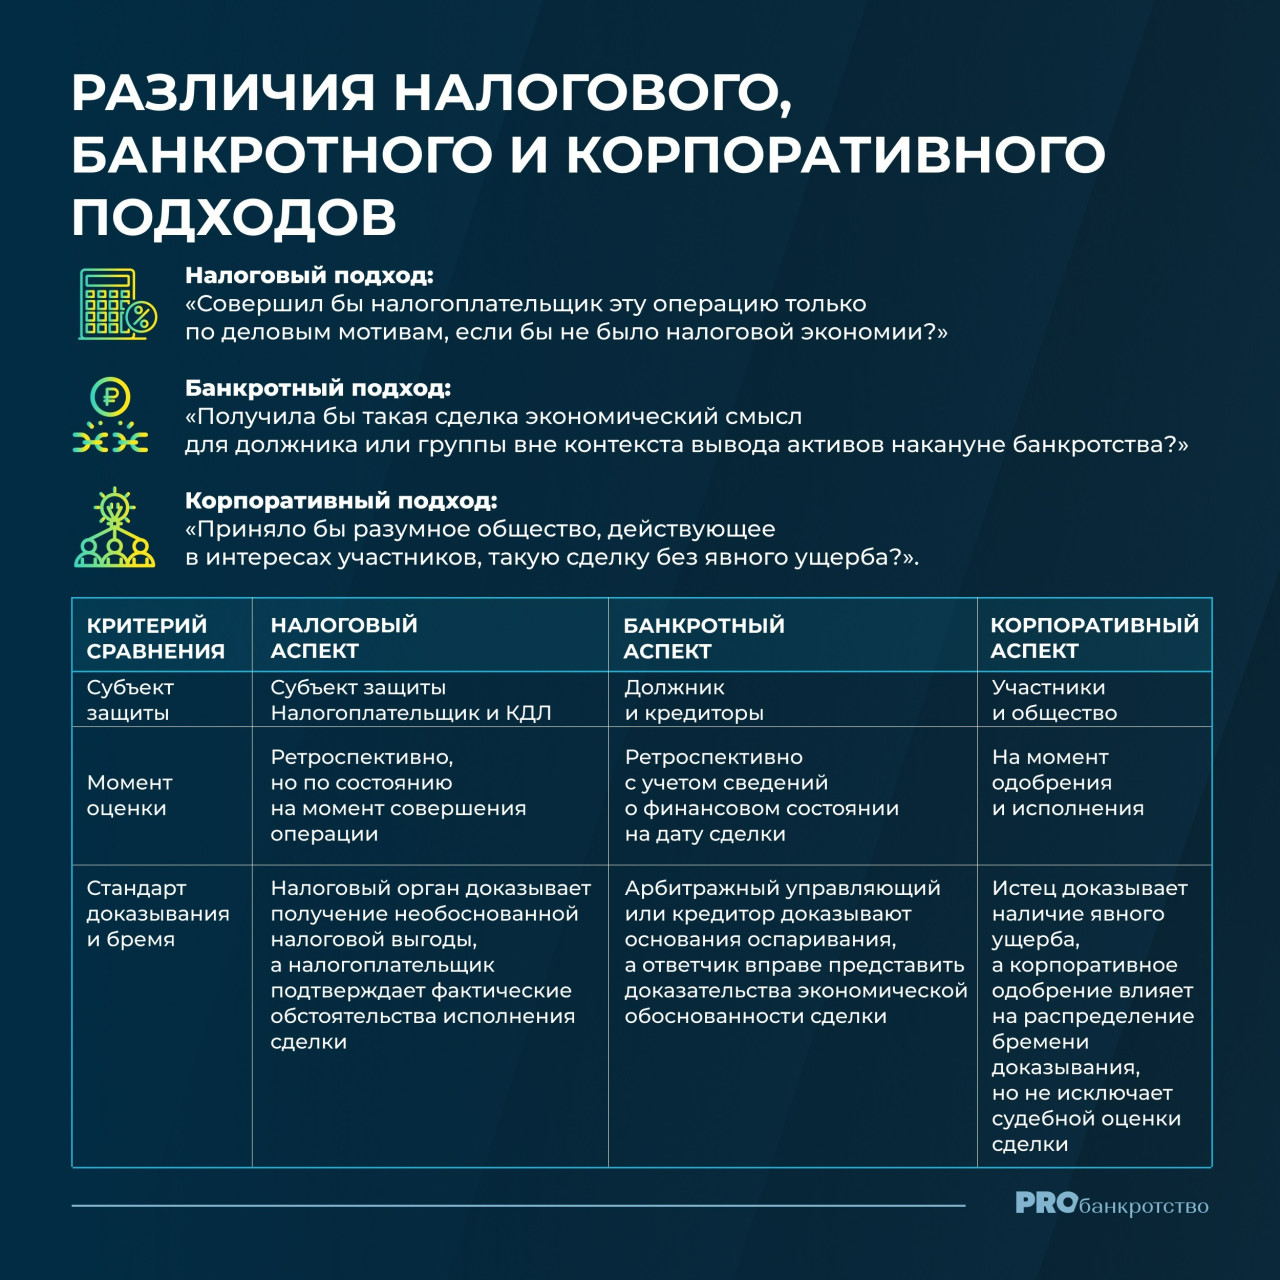
Из таблицы следует, что с учетом различий в субъектах защиты обоснование, составленное для одного субъекта, не всегда убеждает суд с точки зрения другого. В отношении различий в моменте оценки можно заключить, что дата документа крайне важна: обоснование, датированное периодом после ситуации, ради которой оно готовилось, теряет большую часть доказательственной силы во всех трех аспектах. Из сближения подходов налогового, банкротного и корпоративного споров следует важный вывод: экономическое обоснование сделки целесообразно формировать не применительно к отдельному виду потенциального спора, а в соответствии с единым стандартом, учитывающим требования всех трех правовых режимов.
Такой стандарт предполагает комплексное документирование обстоятельств, подтверждающих экономическую обоснованность сделки. В частности, представляется необходимым обеспечить:
письменную фиксацию деловой цели сделки и ожидаемого хозяйственного результата;
подтверждение реальности исполнения обязательств и участия надлежащего исполнителя;
обоснование выбора контрагента, включая анализ возможных альтернатив;
подтверждение рыночного характера цены с использованием сопоставимых сделок, коммерческих предложений либо методов трансфертного ценообразования в случаях, предусмотренных законодательством;
расчет предполагаемого экономического эффекта сделки (влияние на финансовый результат, себестоимость, рентабельность, денежные потоки и иные показатели);
для внутригрупповых операций важно подтверждение их экономической целесообразности для должника либо группы компаний в целом;
сохранение документов, отражающих процесс подготовки сделки (переписка, коммерческие предложения, служебные записки, протоколы совещаний и иные материалы);
соблюдение установленных корпоративных процедур согласования и одобрения сделки;
формирование доказательственной базы непосредственно в период подготовки и исполнения сделки.
Отдельные элементы такого стандарта могут показаться избыточными, но их комплексное применение позволяет использовать одни и те же доказательства в налоговом, банкротном и корпоративном судопроизводстве, тем самым снижая процессуальные риски.
Над материалом работали: