Статья посвящена определению итогового сальдо внутригрупповых расчетов при оспаривании сделок должника, входящего в группу компаний. Исследование построено на материалах обособленного спора в деле о банкротстве ООО «ПКФ Сиблифт» (№ А46-12387/2020): суды апелляционной и кассационной инстанций взыскали с аффилированных лиц более 314 млн рублей основного долга и более 180 млн рублей процентов по ст. 395 ГК РФ, а судья Верховного суда РФ И. В. Разумов, истребовав дело, впоследствии отказал в передаче кассационных жалоб. Последовательно проанализированы фактические обстоятельства дела, позиции судов трех инстанций и доводы участников спора. На этой основе сформулированы правила подведения итогового сальдо внутригрупповых отношений. Отдельно проанализирован режим текущих внутригрупповых требований.
Введение
14.09.2026 судья Верховного суда РФ И. В. Разумов отказал АО «БМ-Банк», ООО «Городская механика» и ПАО «КМЗ» в передаче кассационных жалоб для рассмотрения в судебном заседании Судебной коллегии по экономическим спорам [Определение № 304-ЭС21-5485(6,7,8)]. Тем самым завершился спор, длившийся более двух лет. В силе остались постановление Восьмого арбитражного апелляционного суда от 17.12.2025 и постановление Арбитражного суда Западно-Сибирского округа от 17.03.2026, которыми внутригрупповые платежи признаны недействительными, а в конкурсную массу ООО «ПКФ Сиблифт» возвращено более 314 млн рублей основного долга и более 180 млн рублей процентов по ст. 395 ГК РФ.
Примечательно, что судья И. В. Разумов, председательствовавший в 2024 году при рассмотрении дела «Ай Ди Эс Навигатор», в котором сформулирован подход о недопустимости оспаривания внутригрупповых платежей в отрыве от совокупности денежных потоков, истребовал дело, однако впоследствии отказал в передаче кассационных жалоб. Это косвенно свидетельствует о том, что выводы судов по делу «ПКФ Сиблифт» не противоречат позиции 2024 года, а уточняют ее применительно к иной фабуле.
Дело «ПКФ Сиблифт» интересно тем, что суды прямо ответили на вопрос, как считать внутригрупповое сальдо и что в него не входит. В статье я попытаюсь ответить на два вопроса:
Как определять итоговое сальдо, на которое второй участник группы неизбежно ссылается в свою защиту?
Что делать с текущими внутригрупповыми требованиями с учетом п. 17 постановления Пленума ВС РФ от 23.12.2025 № 41?
Автор представлял интересы одного из кредиторов [АКБ «Инвестторгбанк» (ПАО)] в этом споре, поэтому анализ опирается не только на опубликованные судебные акты, но и на процессуальные документы сторон.
Фактические обстоятельства дела
ООО «ПКФ Сиблифт» (далее — должник) — омский производитель лифтового оборудования. Материнской структурой группы, в которую входил должник, являлось ПАО «Карачаровский механический завод» (далее — ПАО «КМЗ»). ООО «РУ КМЗ» — стопроцентная дочерняя компания ПАО «КМЗ».
Статус ПАО «КМЗ» как контролирующего должника лица к моменту рассмотрения спора уже был подтвержден судебными актами о субординации его требований: постановлением Восьмого арбитражного апелляционного суда от 05.06.2023 (с учетом дополнительного постановления от 22.06.2023) и определением Арбитражного суда Омской области от 07.03.2024. Тем же определением от 07.03.2024 во включении в реестр 473,8 млн рублей требований ПАО «КМЗ» отказано как основанных на мнимых обязательствах.
Заявление об оспаривании сделок подал конкурсный управляющий должника; его поддержал АО «Инвестторгбанк» (далее — ИТБ). Против удовлетворения заявления наряду с ответчиками выступили два конкурсных кредитора — АО «БМ-Банк» и ООО «Городская механика». Таким образом, спор шел не только между должником и группой, но и между независимыми кредиторами с противоположными интересами.
27.09.2018 ПАО «КМЗ» и должник заключили договор поставки № 561. ПАО «КМЗ» перечислило по нему авансы на 467,34 млн рублей, однако поставки так и не производились. Фактически это было финансирование должника, оформленное как предоплата.
22.05.2019 должник получил заем от ООО «РУ КМЗ» на 137 млн рублей. С 26.09 по 31.12.2019 он вернул ПАО «КМЗ» авансы по договору № 561 на 403,2 млн рублей. Параллельно 03.10.2019 ПАО «КМЗ» выдало должнику заем на 130,7 млн рублей, а в том же октябре перечислило своей «дочке» ООО «РУ КМЗ» 140 млн рублей по внутригрупповому займу. Иными словами, в конце 2019 года должник одновременно получал новое финансирование от двух компаний группы и возвращал материнской компании прежнее.
Дальнейшие возвраты растянулись до начала 2022 года. С 10.06.2020 по 14.02.2022 должник погасил 36,1 млн рублей займа ПАО «КМЗ», а в феврале 2022 года вернул ООО «РУ КМЗ» 62,65 млн рублей. Кроме того, с 18.03.2020 по 24.01.2022 он перечислил ПАО «КМЗ» 181,3 млн рублей в оплату поставленного оборудования.
Конкурсный управляющий в качестве оснований оспаривания сделок ссылался на положения:
п. 2 ст. 61.2 закона о банкротстве в части оспаривания операций по изъятию компенсационного финансирования, а именно возврата авансов по договору № 561 и займов ПАО «КМЗ» и ООО «РУ КМЗ». Всего ПАО «КМЗ» изъяло 439,3 млн рублей, ООО «РУ КМЗ» — 62,65 млн рублей. С учетом замещающего финансирования ко взысканию с ПАО «КМЗ» управляющий заявил 171,6 млн рублей;
пп. 2 и 3 ст. 61.3 закона о банкротстве в части оспаривания платежей в пользу ПАО «КМЗ» за поставленное оборудование на 181,3 млн рублей. По расчету управляющего, около 79,7 млн рублей из них погашали реестровые обязательства (платежи в пределах шести месяцев до принятия заявления), а около 101,3 млн рублей — текущие обязательства пятой очереди.
По обоим основаниям дополнительно заявлены проценты по ст. 395 ГК РФ с продолжением их начисления до фактического исполнения.
Стоит отметить, что в ходе рассмотрения обособленного спора о признании сделок недействительными шли торги по продаже имущественного комплекса должника. Первые и повторные торги не состоялись, торги посредством публичного предложения были приостановлены решением собрания кредиторов на цене 399,98 млн рублей при отсутствии заявок. Задолженность по текущим обязательствам пятой очереди на 04.08.2025 составляла 365,1 млн рублей. К декабрю 2025 года комплекс был продан за 249,99 млн рублей. Эти цифры важны: от них зависел исход спора о текущих платежах, оспариваемых по п. 2 ст. 61.3 закона о банкротстве.
Позиция суда первой инстанции
Определение Арбитражного суда Омской области от 04.03.2025 не устроило ни одну из сторон. Апелляционные жалобы подали конкурсный управляющий и ИТБ, настаивавшие на взыскании с ПАО «КМЗ», а также с ООО «РУ КМЗ».
Суд первой инстанции поддержал правовую позицию ПАО «КМЗ», отказав в части признания недействительными платежей в пользу ПАО «КМЗ», погашавших реестровые и текущие обязательства, при этом удовлетворив требования в части признания недействительными платежей в пользу ООО «РУ КМЗ», что являлось как минимум нелогичным и взаимоисключающим. Данное решение строилось на следующих тезисах:
положительное сальдо по акту сверки. ПАО «КМЗ» и АО «БМ-Банк» ссылались на акт сверки, по которому задолженность должника перед ПАО «КМЗ» за весь период отношений составила 701,3 млн рублей;
расходование средств ПАО «КМЗ» на «общую хозяйственную деятельность» группы. В обоснование представлено заключение АО «Аудиторская компания «ЭКФИ»;
отсутствие изъятия в пользу бенефициара. Бенефициаром, по версии АО «БМ-Банк», был А. М. Дзиов, а не ПАО «КМЗ»;
достаточность массы для текущих кредиторов. Со ссылкой на начальную цену 499,9 млн рублей на повторных торгах утверждалось, что имущества хватит для погашения пятой очереди текущих платежей (около 330 млн рублей), а требования первой–четвертой очередей уже погашены;
поведение управляющего ПАО «КМЗ». Отмечалось, что в собственном деле о банкротстве ПАО «КМЗ» текущие платежи на сумму около 1 млрд рублей не оспаривались.
Общая логика этих доводов проста: если по всем правоотношениям группа осталась «в минусе», вреда должнику нет. Именно эту логику апелляционный суд и суд округа отвергли.
Позиция суда апелляционной инстанции

Апелляция рассматривала жалобы около девяти месяцев. Заседания проходили 24.06, 07.07, 06.08 и 28.08.2025; определением от 18.11.2025 в назначении экспертизы отказано. Ключевым при рассмотрении дела в суде апелляционной инстанции стал вопрос о подведении итогового сальдо.
Конкурсный управляющий разложил 701,3 млн рублей по акту сверки на составляющие. Из этой суммы 473,8 млн рублей приходилось на обязательства, признанные мнимыми, еще 40,7 млн рублей — на требования, во включении которых в реестр отказано (договор уступки от 25.12.2016, вознаграждение за поручительство). Остаток — 186,85 млн рублей — составляла задолженность по договору № 561 и займу от 03.10.2019. Она уже была признана компенсационным финансированием, субординирована и учтена в расчете управляющего как замещающее финансирование. Кроме того, в акте отсутствовал ряд договоров поставки, по другим проводкам обороты не совпадали с суммами, заявленными в деле ПАО «КМЗ».
ИТБ и конкурсный управляющий в обоснование своей позиции указывали, что, если непогашенный остаток субординированного долга блокирует оспаривание, то изъятие компенсационного финансирования нельзя оспорить почти никогда: у группы всегда остается долг, который контролирующее лицо «не успело» изъять до банкротства. Это нивелировало бы и саму субординацию, поскольку риск утраты финансирования (п. 3 Обзора от 29.01.2020) перекладывался бы на независимых кредиторов.
Постановлением от 17.12.2025 апелляционный суд взыскал с ПАО «КМЗ» 171,6 млн рублей по п. 2 ст. 61.2 и 80,02 млн рублей по пп. 2 и 3 ст. 61.3 закона о банкротстве, с ООО «РУ КМЗ» — 62,65 млн рублей по п. 2 ст. 61.2. Дополнительно взыскано более 180 млн рублей процентов по ст. 395 ГК РФ.
В части 101,3 млн рублей платежей, погашавших текущие обязательства перед ПАО «КМЗ», апелляция отказала, применив п. 13 постановления Пленума ВАС РФ от 23.12.2010 № 63. Согласно указанным разъяснениям, текущий платеж с нарушением очередности недействителен, только если у должника нет средств для удовлетворения приоритетных текущих требований. К декабрю 2025 года имущественный комплекс был продан за 249,99 млн рублей, на счетах было около 200 млн рублей, а текущие требования (без ПАО «КМЗ») составляли 328,5 млн рублей. Не усматривая оснований для удовлетворения заявленных требований на сумму 101,3 млн рублей, перечисленную ответчику в счет погашения текущих обязательств, судебная коллегия исходила из достаточности денежных средств в конкурсной массе должника для погашения текущих обязательств.
Позиция суда кассационной инстанции
Постановлением от 17.03.2026 Арбитражный суд Западно-Сибирского округа оставил постановление апелляции без изменения. Кассация сделала два важных вывода:
Задолженность, к которой применим режим компенсационного финансирования, нельзя противопоставить независимым кредиторам и учесть при определении сальдо — в противном случае нарушается очередность.
Отклоняя довод о сальдировании применительно к 80,02 млн рублей, признанным сделками с предпочтением, округ указал: за эти платежи должник получил встречное предоставление — ПАО «КМЗ» фактически поставило ему оборудование, что исключает возможность сальдирования.
Определением от 14.09.2026 судья ВС РФ отказал АО «БМ-Банк», ООО «Городская механика» и ПАО «КМЗ» в передаче кассационных жалоб.
Почему этот кейс имеет практическое значение
В определениях СКЭС ВС РФ от 07.06.2024 № 305-ЭС20-2011(5) по делу № А40-304889/2019 (дело «МТК») и № 305-ЭС20-2701 по делу № А40-286599/2019 (дело «Ай Ди Эс Навигатор») сформирована позиция, согласно которой нельзя оспаривать платеж одного участника группы в пользу другого в отрыве от остальных денежных потоков.
Указанный подход закреплен в п. 9 Обзора практики по банкротству за 2024 год, утвержденного Президиумом ВС РФ 25.04.2025, согласно которому тотальное оспаривание приводит лишь к обмену взаимными реституционными требованиями, росту издержек конкурсных масс и снижению доли независимых кредиторов в реестре.
Однако ответчики стали использовать его как универсальную защиту: достаточно представить акт сверки за весь период с положительным сальдо на своей стороне. Вместе с тем в этих делах вывод об отсутствии оснований для оспаривания сделан при отсутствии признаков искусственного перераспределения выручки («центр прибыли» и «центр убытков») и в условиях, когда входящие платежи продолжали поступать должнику. Ключевые различия показаны в таблице ниже.
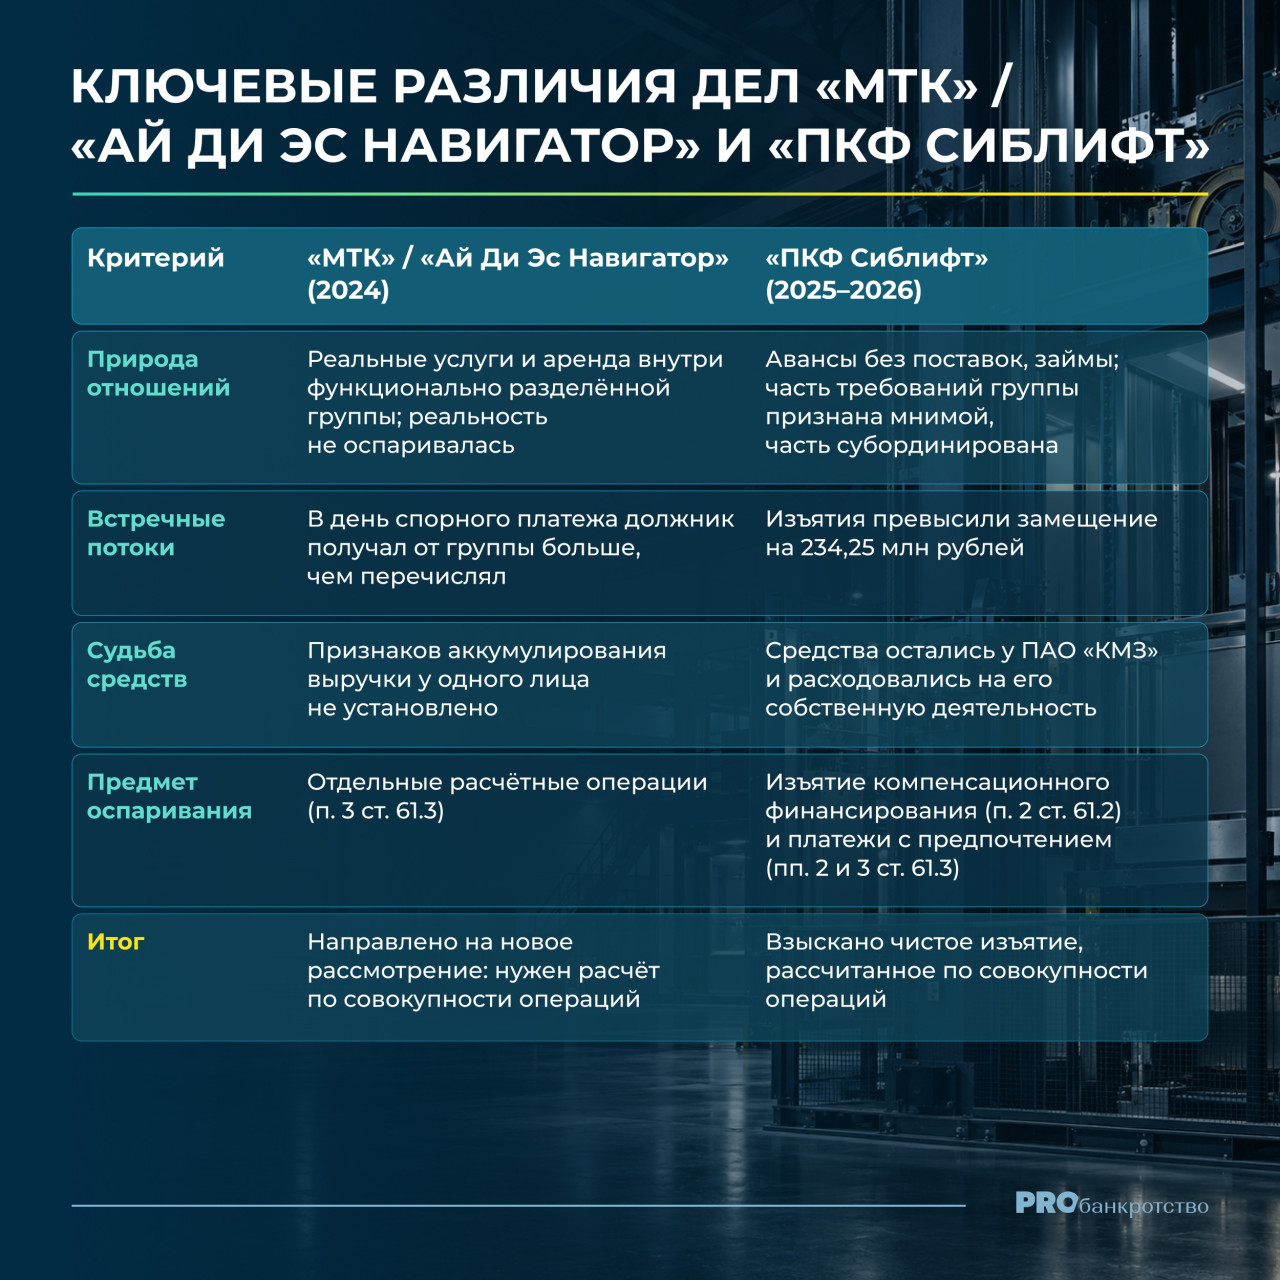
Иными словами, суды по делу «ПКФ Сиблифт v. КМЗ» применили ранее сформированный СКЭС подход, проведя тот самый комплексный анализ внутригрупповых потоков, и получили не нулевое, а положительное сальдо в пользу должника.
Интересно, что в период рассмотрения спора вышло постановление Пленума Верховного Суда РФ от 23.12.2025 № 41 «Об установлении в процедурах банкротства требований контролирующих должника лиц и аффилированных лиц должника», в п. 17 которого была сформулирована важнейшая правовая позиция относительно очередности возврата текущего компенсационного финансирования. Указанные разъяснения распространяют логику компенсационного финансирования на период между принятием заявления о банкротстве и введением наблюдения, который раньше оставался вне этих правил.
Пленум разделил текущее компенсационное финансирование на два периода:
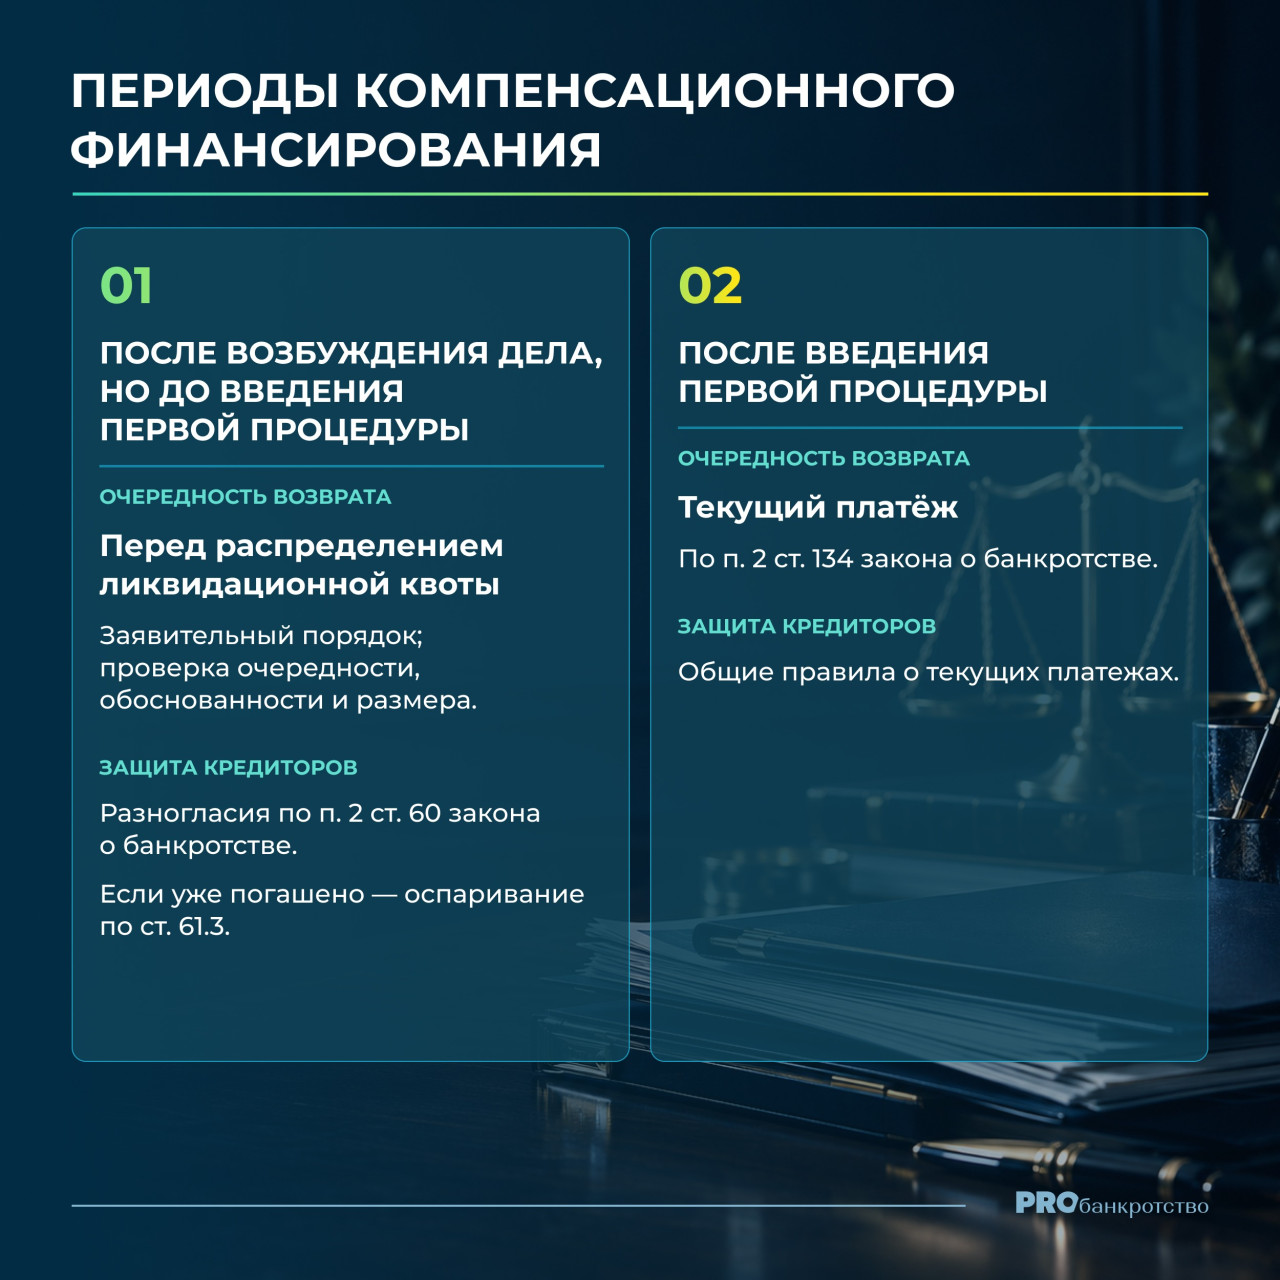
Применительно к делу «ПКФ Сиблифт v. КМЗ» заявление о банкротстве принято 21.07.2020, наблюдение введено 13.05.2022. На этот период пришлись возврат займа ООО «РУ КМЗ», основная часть возвратов займа ПАО «КМЗ» и текущие платежи в пользу ПАО «КМЗ», что свидетельствует о правильности вывода судов апелляционной и кассационной инстанций по настоящему делу.
Вывод и практические рекомендации
Дело «ПКФ Сиблифт v. КМЗ» показало, что разъяснение о внутригрупповом сальдо работает в обе стороны. Оно защищает группу от бессмысленного оспаривания, но не позволяет арифметикой актов сверки переложить риски аффилированных лиц на независимых кредиторов. Суды апелляционной и кассационной инстанций, с которыми согласился судья И. В. Разумов, последовательно исходили из того, что сальдо — категория правовая: его состав определяется квалификацией обязательств (компенсационное финансирование, реальный обмен, мнимые долги), а не итоговой строкой бухгалтерского документа.
Практические рекомендации:
Представляется целесообразным не вести спор о сальдо «по всем правоотношениям» группы, а ограничить его контуром компенсационного финансирования: первоначальное финансирование, замещение, изъятие. Проценты, мнимые задолженности и расчеты за реальные поставки в расчет не включаются.
Полезно разложить акт сверки ответчика на составляющие и сопоставить каждую позицию с судебными актами по установлению требований: как правило, значительная часть «положительного сальдо» уже признана мнимой, отклонена или субординирована.
Важно проследить судьбу изъятых средств. Основное доказательство — выписки по счетам аффилированных лиц. Анализировать их следует в совокупности, чтобы определить движение финансовых потоков внутри группы.
Проценты по ст. 395 ГК РФ начисляются с момента образования положительного сальдо на стороне ответчика, а не с даты первого изъятия.
По текущим внутригрупповым платежам имеет смысл проверить, не приходится ли финансирование на период между возбуждением дела и введением первой процедуры. Если приходится, можно сослаться на п. 17 постановления Пленума № 41. Если требование не погашено, заявляются разногласия по п. 2 ст. 60; если оно погашено, платеж оспаривается по ст. 61.3 закона о банкротстве.
Стоит проверить текущую очередь на все внутригрупповые требования: невзысканную аренду, отсрочки, неистребованные долги. Понижение их очередности меняет расчет достаточности конкурсной массы и исход спора о текущих платежах других аффилированных лиц.
Встречное заявление аффилированного лица о сальдировании подлежит проверке по первичным документам с учетом повышенного стандарта доказывания.